Ein großes Depot ist noch kein Ruhestandsplan.
Sie haben über Jahrzehnte Vermögen aufgebaut. Die nächste Entscheidung ist eine andere: Ab wann trägt dieses Vermögen Ihren Lebensstandard – und welcher Betrag ist monatlich tragfähig? Rechnen Sie es mit Ihren eigenen Zahlen durch.
- Sie sehen in zwei Minuten, ob Ihr Wunschtermin für den Ausstieg rechnerisch trägt
- Sie erfahren, welcher Monatsbetrag daraus folgt und bis zu welchem Alter er reicht
- Sie bekommen alles schriftlich – ohne Provision, ohne Verkaufsgespräch
Was trägt Ihr Depot im Ruhestand?
Depotwert, Geburtsdatum, Geschlecht und geplanter Renteneintritt genügen. Sie sehen das Ergebnis sofort und erhalten es auf Wunsch als PDF.
Vereinfachte Modellrechnung mit 5 % Rendite und 0 % Inflation p.a. Die Entnahmedauer basiert auf der ferneren Lebenserwartung (Destatis, Sterbetafel 2022/24). Ersetzt keine persönliche Beratung.
Der Vermögensaufbau ist gelöst. Die Vermögensnutzung nicht.
In der Ansparphase war die Sache übersichtlich: breit streuen, Kosten niedrig halten, durchhalten. Für diese Phase gibt es Studien, Faustregeln und eine große Community, die mitrechnet.
Mit dem Übergang in den Ruhestand kehrt sich die Logik um. Aus einer Sparrate wird eine Entnahme, aus einem Anlagehorizont von dreißig Jahren werden zwei Horizonte gleichzeitig – der Teil des Depots, der nächstes Jahr verzehrt wird, und der Teil, der noch zwanzig Jahre arbeiten soll. Die Reihenfolge der Renditen bekommt Gewicht: Zwei Depots mit identischer Durchschnittsrendite können verschieden enden, je nachdem, wann die schwachen Jahre kommen.
Dafür gibt es wenig belastbare Orientierung. Die 4-Prozent-Regel stammt aus dem US-Markt der neunziger Jahre, und der Bankberater rechnet selten ergebnisoffen. Was fehlt, ist eine nachvollziehbare Zahl für die eigene Situation.
Kommt Ihnen das bekannt vor?
- Sie wissen ziemlich genau, was Ihr Depot wert ist – aber nicht, welches jährliche Einkommen daraus dauerhaft tragfähig ist.
- Sie haben sich den Renteneintritt schon mehrfach durchgerechnet, jedes Mal mit anderen Annahmen und anderem Ergebnis.
- Sie könnten mit 63 aufhören – wenn Sie wüssten, was die vier Jahre bis zur gesetzlichen Rente kosten.
- Die Frage „reicht das?“ beantwortet Ihnen bisher niemand mit einer Zahl, sondern mit einem Produktvorschlag.
Ihre Zahlen stehen in zwei Minuten – danach lesen Sie den Rest mit Ihrem eigenen Ergebnis im Kopf.
Jetzt Berechnung erstellenSechs Fragen, die den Ruhestand rechnerisch bestimmen.
Nicht die Produktauswahl entscheidet über das Ergebnis, sondern diese Punkte. Der Rechner beantwortet die ersten drei mit Ihren Zahlen.
Wann ist der früheste tragfähige Ausstieg?
Jedes Jahr früher kostet doppelt: ein Jahr weniger Ansparen und ein Jahr mehr Entnahme. Die Frage ist, wo dieser Hebel Ihr Vermögen überfordert.
Wie groß ist die Brücke bis zur gesetzlichen Rente?
Zwischen Ausstieg und Rentenbeginn trägt das Depot die volle Last. Diese Phase bestimmt den Kapitalbedarf stärker als die Jahre danach.
Welcher Betrag ist real entnehmbar?
Nicht der Depotwert zählt, sondern der Betrag, der über die statistische Restlebenserwartung hinweg trägt – in heutiger Kaufkraft.
Was passiert bei einem Einbruch kurz vor dem Ausstieg?
Ein Rückgang direkt zu Beginn der Entnahme wirkt anders als zehn Jahre später. Diese Reihenfolge lässt sich nicht vorhersagen, ihre Wirkung aber begrenzen.
Wie viel Liquidität sollte bereitstehen?
Eine Reserve für mehrere Jahresentnahmen entscheidet, ob Sie in schwachen Jahren verkaufen müssen oder aussitzen können.
Welche Aktienquote passt zur Entnahmephase?
Die Quote folgt nicht dem Alter, sondern dem Verhältnis von laufender Entnahme zu Depotwert und Ihren übrigen Einkünften.
58 Jahre, 750.000 € Depot, Ausstieg mit 63.
Ein Beispiel zur Funktionsweise – keine Empfehlung und kein Bezug zu Ihrer Situation. Angenommen werden 5 % Rendite und 0 % Inflation pro Jahr.
Zwei Jahre später aussteigen verändert das Ergebnis hier um rund 900 € monatlich – zwei Jahre länger ansparen, zwei Jahre kürzer entnehmen. Diesen Hebel sehen Sie im Rechner mit Ihren eigenen Zahlen. Die Beträge sind gerundet, vor Steuern und ohne gesetzliche Rente; gerechnet ohne Inflationsannahme, ein höherer Inflationswert senkt die Beträge deutlich.
Wie sehen diese Zahlen bei Ihrem Depot und Ihrem Wunschtermin aus?
Mit meinen Zahlen rechnenNachvollziehbar statt geschätzt.
Vier Schritte, die Sie jederzeit selbst nachrechnen können.
Bestandsaufnahme statt Schätzung
Depot, Liquidität, gesetzliche Rente, Versorgungswerk, Betriebsrente und geplante Einmalausgaben werden getrennt erfasst – in Nettobeträgen.
Entnahmedauer aus der Sterbetafel
Die Dauer kommt nicht aus einer Faustregel, sondern aus der ferneren Lebenserwartung laut Periodensterbetafel 2022/24 des Statistischen Bundesamtes.
Offene Annahmen
Rendite- und Inflationsannahme sind sichtbar und veränderbar. Sie sehen sofort, wie stark Ihr Ergebnis an diesen beiden Stellschrauben hängt.
Ergebnis schriftlich
Sie erhalten Ihre Berechnung als PDF mit Vermögenskurve, Kennzahlen und Annahmen – nachrechenbar, auch für ein Gespräch mit Ihrem Steuerberater.
Was Sie eingeben
- Depotwert heute
- Geburtsdatum und Geschlecht
- Geplanter Renteneintritt
- Optional: Rendite- und Inflationsannahme
Was Sie erhalten
- Mögliche Monatsentnahme über die Entnahmedauer
- Alter, bis zu dem das Vermögen rechnerisch reicht
- Kapital zum Zeitpunkt des Renteneintritts
- Alles als PDF in Ihrem Postfach
Drei Wege in den Ruhestand.
Selbst machen ist der günstigste Weg – wenn Sie sich zutrauen, Portfolio und Entnahme selbst zu rechnen. Ansonsten entscheidet die Vergütung darüber, wessen Interessen beraten werden.
| Selbst machen | Bank / Versicherung | etf-rente.orgHonorarberatung | |
|---|---|---|---|
| Expertenwissen | nein | ja | ja |
| Kostentransparenz | ja | nein | ja |
| Unabhängig vom Produkt | ja | nein | ja |
| Lebenslanger Entnahmeplan | nein | nein | ja |
Wer rechnet – und womit.
Das Modell stammt aus der Versicherungsmathematik, nicht aus dem Vertrieb. Alle Annahmen liegen offen.
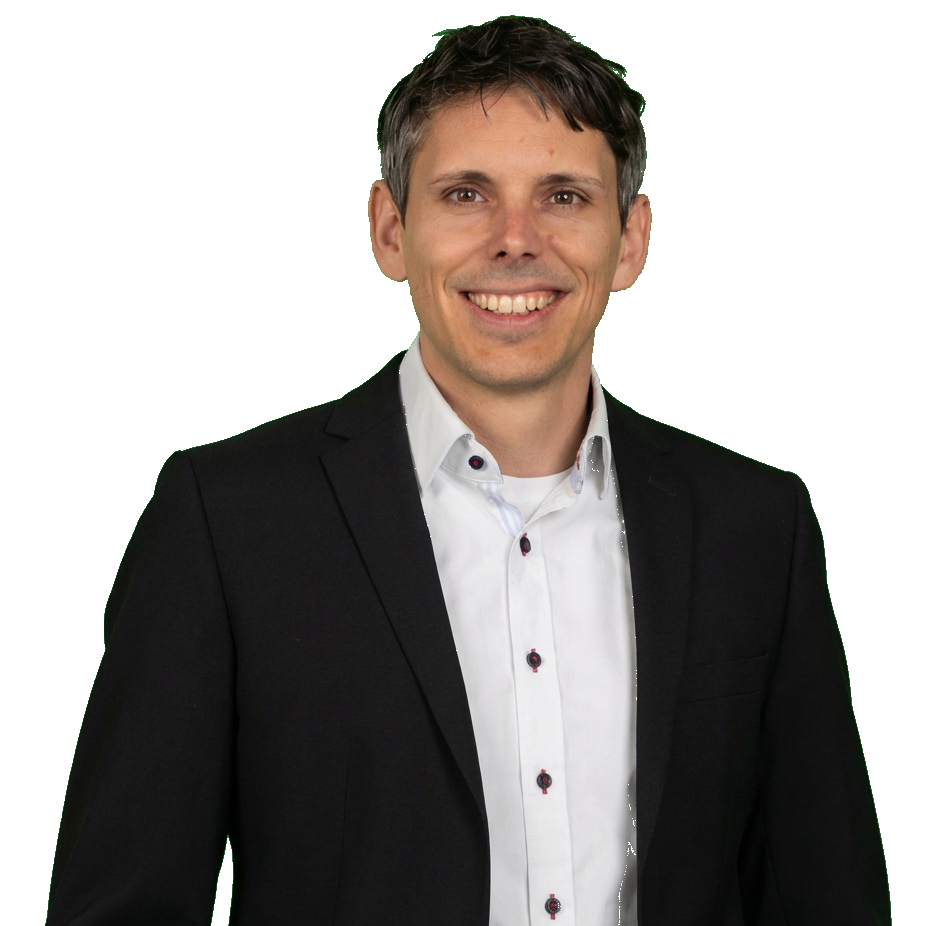
Forschungsschwerpunkt quantitative Portfolio- und Entnahmestrategien. Verantwortet das Rechenmodell hinter dieser Seite.
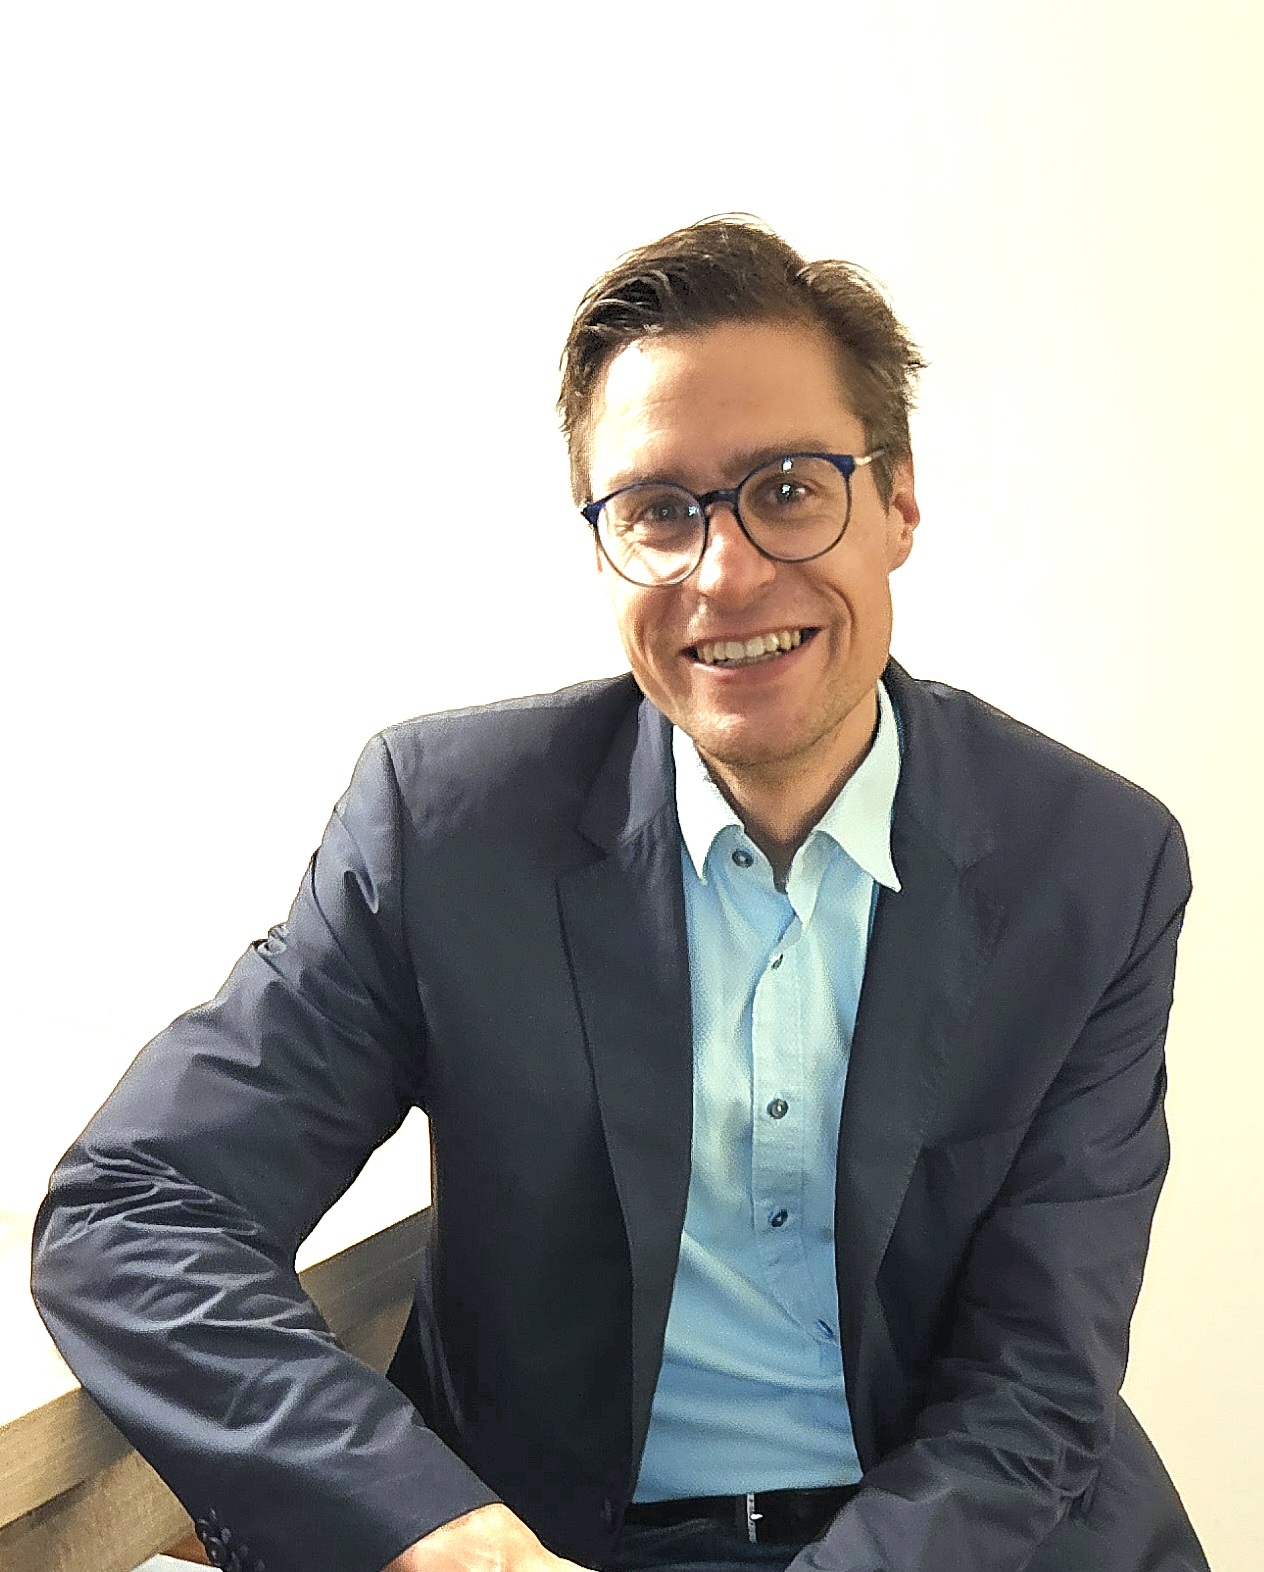
Seit über 15 Jahren unabhängige Honorarberatung, Schwerpunkt aktuarielle Entnahmepläne und steuerliche Gestaltung.
Amtliche Sterbetafel
Die Entnahmedauer folgt der ferneren Lebenserwartung laut Periodensterbetafel 2022/24 des Statistischen Bundesamtes – nach Alter und Geschlecht.
Offene Annahmen
Rendite und Inflation sind sichtbar und im Rechner veränderbar. Jede Zahl im PDF lässt sich mit diesen Annahmen nachrechnen.
Honorarberatung
Wir erhalten keine Provisionen und verkaufen keine Produkte. Die Umsetzung erfolgt über Ihr eigenes Depot.
Fragen, die an dieser Stelle meist kommen.
Rechnen Sie es mit Ihren eigenen Zahlen durch.
Zwei Minuten für die Eingabe, das Ergebnis sofort auf dem Bildschirm und als PDF in Ihrem Postfach. Danach entscheiden Sie, ob Sie die kostenlose Analyse Ihrer Gesamtsituation möchten.
Individuelle Ruhestandsberechnung erstellen →